
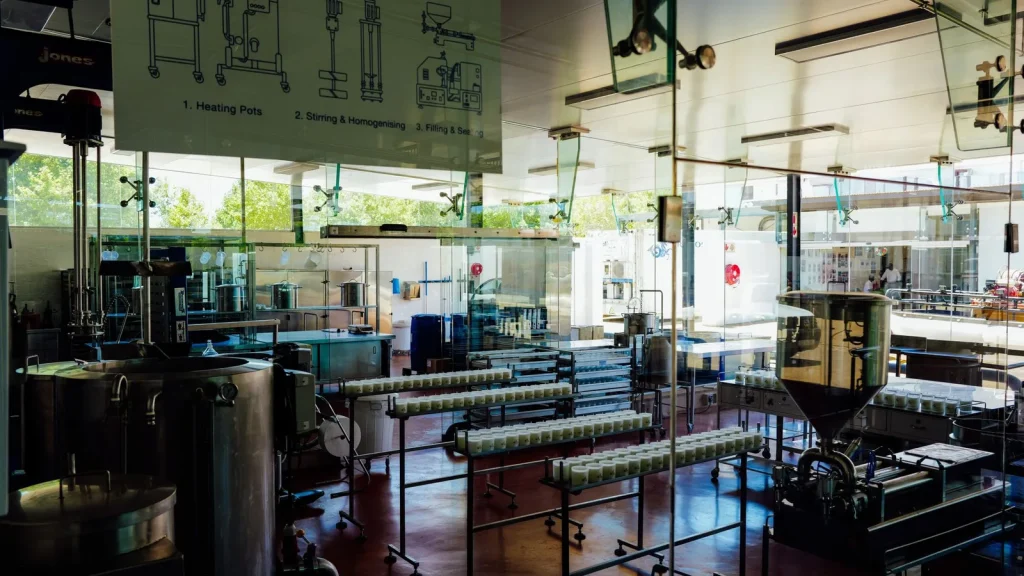
Cataluña mantiene abierta desde el 16 de septiembre una convocatoria para inversiones en transformación y comercialización de alimentos.
El plazo finaliza el 6 de octubre, por lo que empresas y autónomos del sector agroalimentario disponen de una ventana corta para preparar la solicitud.
La inversión debería responder a mejoras de productividad, calidad, capacidad o eficiencia y no limitarse a ejecutar gasto para capturar la ayuda.
Transformación y comercialización
La línea cubre proyectos vinculados a cómo se producen, transforman o comercializan alimentos.
Las bases concretan inversiones y actividades admitidas.
Una ventana de pocas semanas
El calendario obliga a tener presupuestos y proyecto bastante maduros.
Las inversiones improvisadas son especialmente arriesgadas.
Retorno productivo
Antes de solicitar conviene calcular ahorro, aumento de capacidad o mejora de margen.
La subvención debe reforzar una inversión rentable.
A quién puede interesar realmente
Puede interesar a pymes y autónomos agroalimentarios que necesiten modernizar procesos, instalaciones o comercialización. La primera pregunta no es cuánto dinero ofrece la convocatoria, sino si coincide con una necesidad real del negocio. Una ayuda bien elegida reduce coste o acelera una inversión útil; una ayuda mal elegida puede empujar a gastar en algo que no mejora ventas, productividad o resiliencia.
Qué revisar antes de preparar papeles
Beneficiarios, territorio, fecha de inicio de actividad, CNAE, tamaño de empresa, gasto elegible y periodo de ejecución son los filtros básicos. Una sola incompatibilidad puede dejar fuera un expediente. Conviene leer primero esos apartados y después decidir si merece la pena recopilar certificados, memorias o presupuestos.
El plazo no es un detalle administrativo
El plazo permanece abierto hasta el 6 de octubre de 2026. Esperar al último día aumenta el riesgo de problemas con firma, certificados o documentos de terceros. Cuando la ayuda funciona por orden de entrada, el coste de retrasarse puede ser aún mayor. Preparar con margen permite subsanar sin convertir la tramitación en una urgencia.
Tesorería: cuándo se cobra importa
Muchas subvenciones se pagan después de ejecutar y justificar. Por eso el autónomo o pyme debe poder financiar temporalmente la actuación. La guía sobre cash runway y tesorería explica por qué una inversión rentable puede generar tensión de caja. Antes de comprometer gasto conviene simular un escenario donde la ayuda tarda más de lo previsto.
Gasto útil frente a gasto subvencionable
No todo lo que mejora el negocio entra en la convocatoria. IVA, pagos en efectivo, activos usados, determinados servicios o gastos realizados fuera de fecha pueden quedar excluidos. La decisión empresarial debe separar dos preguntas: si el gasto tiene sentido y si además puede recibir apoyo público.
Cómo preparar presupuestos
Cuando se exigen ofertas comparables, deben describir el mismo alcance. Precio, unidades, instalación, soporte y condiciones deberían aparecer de forma clara. Elegir una oferta solo por ser la más barata puede ser una mala decisión; si se escoge otra, conviene justificar técnicamente el motivo cuando las bases lo requieran.
Documentación que conviene centralizar
Alta censal, escrituras, RETA o mutualidad, certificados tributarios, Seguridad Social, facturas, justificantes bancarios y memoria son documentos frecuentes. Una carpeta única por convocatoria simplifica la tramitación y también la posterior justificación. Guardar únicamente correos dispersos complica cualquier comprobación meses después.
Compatibilidad con otras ayudas
Acumular programas puede mejorar el proyecto, pero el mismo coste no puede financiarse dos veces cuando la normativa lo impide. También deben vigilarse minimis y topes de intensidad. Comparar con Tarifa Cero Madrid 2026, ayudas al inicio en Andalucía o EMDANA en la Comunitat Valenciana muestra cómo cada territorio utiliza reglas distintas.
Qué debe medir el negocio después
La ayuda debería producir un resultado: menos accidentes, más productividad, una contratación sostenible, una nueva línea de ingresos o menor coste financiero. Conviene fijar una métrica antes de presentar. Si meses después no existe mejora observable, la subvención habrá financiado actividad, pero no necesariamente transformación.
Cómo incorporar la ayuda al presupuesto
El importe esperado no debería considerarse ingreso seguro hasta tener resolución. En el presupuesto puede mantenerse como escenario adicional. Esta prudencia evita asumir compromisos permanentes contando con dinero que todavía no está concedido. Una pyme sana debe poder explicar qué haría si recibe el 100%, una parte o nada.
El papel de la asesoría
Gestorías y consultoras pueden ahorrar tiempo, pero el titular debe entender qué firma. La empresa debería pedir una lista de obligaciones posteriores, fechas de mantenimiento y documentación a conservar. Delegar el formulario no significa delegar la responsabilidad sobre el proyecto.
Qué ocurre después de la concesión
Pueden existir obligaciones de publicidad, mantenimiento, empleo, inversión o conservación de documentos. Algunas ayudas se pierden por incumplimientos posteriores y no por errores de solicitud. Crear un calendario de compromisos desde el momento de la resolución reduce este riesgo.
Pagos trazables
Transferencias y cargos bancarios facilitan relacionar factura, proveedor e importe. Cuando la convocatoria excluye efectivo, utilizarlo puede invalidar un gasto legítimo. Conviene separar los pagos subvencionados y conservar extractos donde se identifique claramente la operación.
Cambios en el proyecto
Un proveedor puede retrasarse, una contratación puede cambiar o una inversión puede necesitar otra solución. Antes de modificar el proyecto aprobado, conviene comprobar si debe comunicarse. Ejecutar algo diferente y explicarlo solo al final puede convertir una variación razonable en un problema de justificación.
Errores frecuentes
Presentar fuera de plazo, confundir anuncio con convocatoria, usar documentación caducada, no firmar correctamente o empezar la actuación antes de la fecha elegible son fallos repetidos. También lo es intentar adaptar artificialmente el negocio a una subvención. Una checklist previa al envío reduce buena parte de estos riesgos.
Cómo encaja con otras medidas para pequeños negocios
Autónomos y microempresas pueden combinar formación, contratación, digitalización o financiación cuando existe compatibilidad. La referencia de Crea Feina Barcelona 2026 muestra cómo una ayuda de empleo puede complementar otras inversiones. La clave es construir una estrategia y no una colección de solicitudes inconexas.
Fiscalidad y facturación
El ingreso puede tener efectos fiscales y debe registrarse correctamente. Además, los cambios de facturación electrónica y Veri*Factu y gestión fiscal obligan a muchas empresas a ordenar procesos. Una convocatoria puede ser una buena oportunidad para mejorar trazabilidad documental que después servirá también para impuestos y auditorías.
Plan de siete días
Día 1: comprobar elegibilidad. Día 2: descargar bases y crear checklist. Días 3 y 4: reunir presupuestos y certificados. Día 5: redactar memoria. Día 6: revisar importes y compatibilidades. Día 7: presentar y guardar justificante. Este esquema funciona especialmente bien con convocatorias de pocas semanas.
Lecturas relacionadas
Para ampliar contexto pueden consultarse Tarifa Cero Madrid 2026, Crea Feina Barcelona 2026, ayudas al inicio en Andalucía, EMDANA en la Comunitat Valenciana, cash runway y tesorería y Veri*Factu y gestión fiscal.
Preguntas frecuentes
¿Cumplir requisitos garantiza concesión? No siempre. ¿Hay que adelantar dinero? Depende del programa. ¿Puedo usar gestoría? Sí, pero debes conocer tus obligaciones. ¿Puedo combinar ayudas? Solo si las reglas lo permiten. ¿Qué miro primero? Beneficiarios, plazo, gasto elegible y forma de concesión.
Conclusión
La convocatoria puede acelerar modernización en pequeñas industrias alimentarias catalanas. El poco tiempo disponible hace necesario trabajar desde el principio con presupuesto, calendario y una justificación clara del impacto.
Fuentes
Cómo situar ayudas industria alimentaria Cataluña 2026 dentro del plan del negocio
La ayuda debe compararse con el presupuesto, el calendario de inversión y los objetivos de crecimiento. Si la actuación ya estaba prevista, la subvención mejora retorno. Si solo existe porque hay dinero público disponible, conviene cuestionarla. Separar decisión empresarial y decisión administrativa protege caja y evita proyectos sobredimensionados.
Qué datos conviene reunir
Facturación, costes, clientes, capacidad actual y necesidad concreta permiten explicar por qué la actuación tiene sentido. La memoria gana calidad cuando traduce el problema a cifras y muestra qué cambiará después. No hace falta una presentación compleja; hace falta coherencia entre situación de partida, gasto y resultado.
Cómo dimensionar el proyecto
El alcance debe ser suficiente para resolver el problema, pero no mayor de lo necesario. Más presupuesto puede significar más cofinanciación, mantenimiento y riesgo. Comparar una opción mínima, una intermedia y una completa ayuda a decidir qué nivel tiene mejor retorno incluso si la ayuda cubre una parte relevante.
Qué debe contener la memoria
Objetivo, actuación, calendario, presupuesto, responsables y resultado esperado. También conviene explicar riesgos: retrasos, permisos, dependencia de proveedores o necesidad de formación. Una buena memoria sirve para solicitar y también para ejecutar, porque convierte la idea en un plan que puede seguirse.
Comparar ofertas de forma homogénea
Las ofertas deberían incluir exactamente qué se compra, instalación, soporte, garantía y plazo. Elegir solo por precio puede generar costes posteriores. Cuando se selecciona una opción más cara, la diferencia debe justificarse por calidad, servicio o capacidad técnica. Guardar las ofertas desde el principio facilita la justificación.
Cómo proteger la tesorería
El beneficiario debería saber cuánto tiempo puede adelantar el gasto sin recibir la subvención. Una previsión sencilla de caja permite decidir si conviene fraccionar pagos, negociar con el proveedor o financiar temporalmente. La subvención no debería dejar a la empresa sin liquidez para nóminas, impuestos o compras ordinarias.
Justificación desde el primer día
Factura, pago y evidencia de ejecución deben relacionarse. Una hoja que asigne cada gasto a una partida de la memoria evita reconstruir el expediente al final. Fotografías, informes o entregables deben guardarse cuando se producen. Este hábito reduce errores y hace más fácil responder a cualquier comprobación.
Qué hacer ante cambios
Si el proyecto cambia de proveedor, calendario o solución técnica, conviene revisar si la administración exige comunicarlo. Documentar la causa y el impacto protege al beneficiario. Un cambio razonable puede ser aceptable, pero un cambio no explicado puede parecer una actuación diferente a la aprobada.
Revisión a seis meses
La empresa debería volver a las métricas iniciales y comprobar si mejoró productividad, ventas, empleo, calidad o costes. Esta revisión permite saber si el proyecto funcionó y aporta aprendizaje para futuras inversiones. La ayuda tiene más valor cuando genera una mejora que se mantiene una vez finalizado el expediente.
Crear conocimiento reutilizable
Guardar plantillas, checklist, cronograma y problemas encontrados reduce el coste de futuras solicitudes. Con el tiempo, el negocio puede profesionalizar su gestión de ayudas y centrarse solo en convocatorias con buen encaje. La eficiencia administrativa también forma parte del retorno.
Qué inversiones suelen tener más impacto en una pequeña industria alimentaria
Automatización de líneas, mejora de frío, eficiencia energética, envasado, trazabilidad y ampliación de capacidad pueden aumentar productividad o reducir mermas. La inversión debería partir de un cuello de botella medido. Comprar una máquina más rápida no mejora el conjunto si el problema está en preparación, almacenamiento o personal.
Antes de solicitar, conviene calcular producción actual por hora, consumo energético, desperdicio y coste de mantenimiento. Esa línea base permite estimar el retorno y escoger entre varias propuestas de proveedor con criterios económicos además del precio inicial.
La comercialización también puede requerir inversión
Transformar producto es solo una parte. Nuevos formatos, etiquetado, almacenes, logística o herramientas de gestión comercial pueden ser necesarios para llegar a más clientes. Si las bases admiten estos conceptos, el proyecto debe mostrar cómo conectan con incremento de ventas o acceso a nuevos canales.
Financiar el IVA y los pagos intermedios
Muchas ayudas se cobran después de ejecutar y justificar. La empresa puede tener que adelantar una parte importante del proyecto, además de impuestos o conceptos no subvencionables. Preparar tesorería y negociar hitos con proveedores evita que una subvención aprobada genere una tensión de caja inesperada.
Permisos y obra antes de comprometer plazos
Una inversión que requiere reforma, instalación eléctrica o autorización sanitaria puede depender de terceros. El cronograma debe incluir esos trámites. Firmar una entrega de maquinaria sin saber cuándo podrá instalarse aumenta el riesgo de incumplir plazos de justificación.
Cómo documentar el resultado
Guardar presupuestos, pedidos, facturas, pagos, fotografías y datos de producción facilita la justificación. También conviene comparar indicadores después de la puesta en marcha: unidades por hora, consumo por unidad, mermas, incidencias y ventas. La ayuda debería dejar una empresa más productiva, no solo una instalación nueva.
Priorizar proyectos con retorno medible
Si existen varias inversiones posibles, conviene ordenarlas por ahorro, capacidad adicional, reducción de mermas y efecto comercial. Un proyecto que reduce consumo y aumenta producción puede tener retorno doble. Esa comparación también ayuda a justificar por qué una actuación es prioritaria frente a otras.
La empresa debería conservar una ficha de cada inversión con coste, ayuda esperada, ahorro anual y plazo de recuperación. Así podrá comprobar después si el resultado real coincide con la previsión y decidir futuras ampliaciones con datos.
La decisión final debería apoyarse en una comparación sencilla entre inversión, ayuda prevista y mejora anual esperada. Esa disciplina permite priorizar proyectos que sigan siendo razonables incluso si la subvención tarda en cobrarse o resulta inferior a la estimada.
Fotografía: Adrien Olichon / Pexels.
